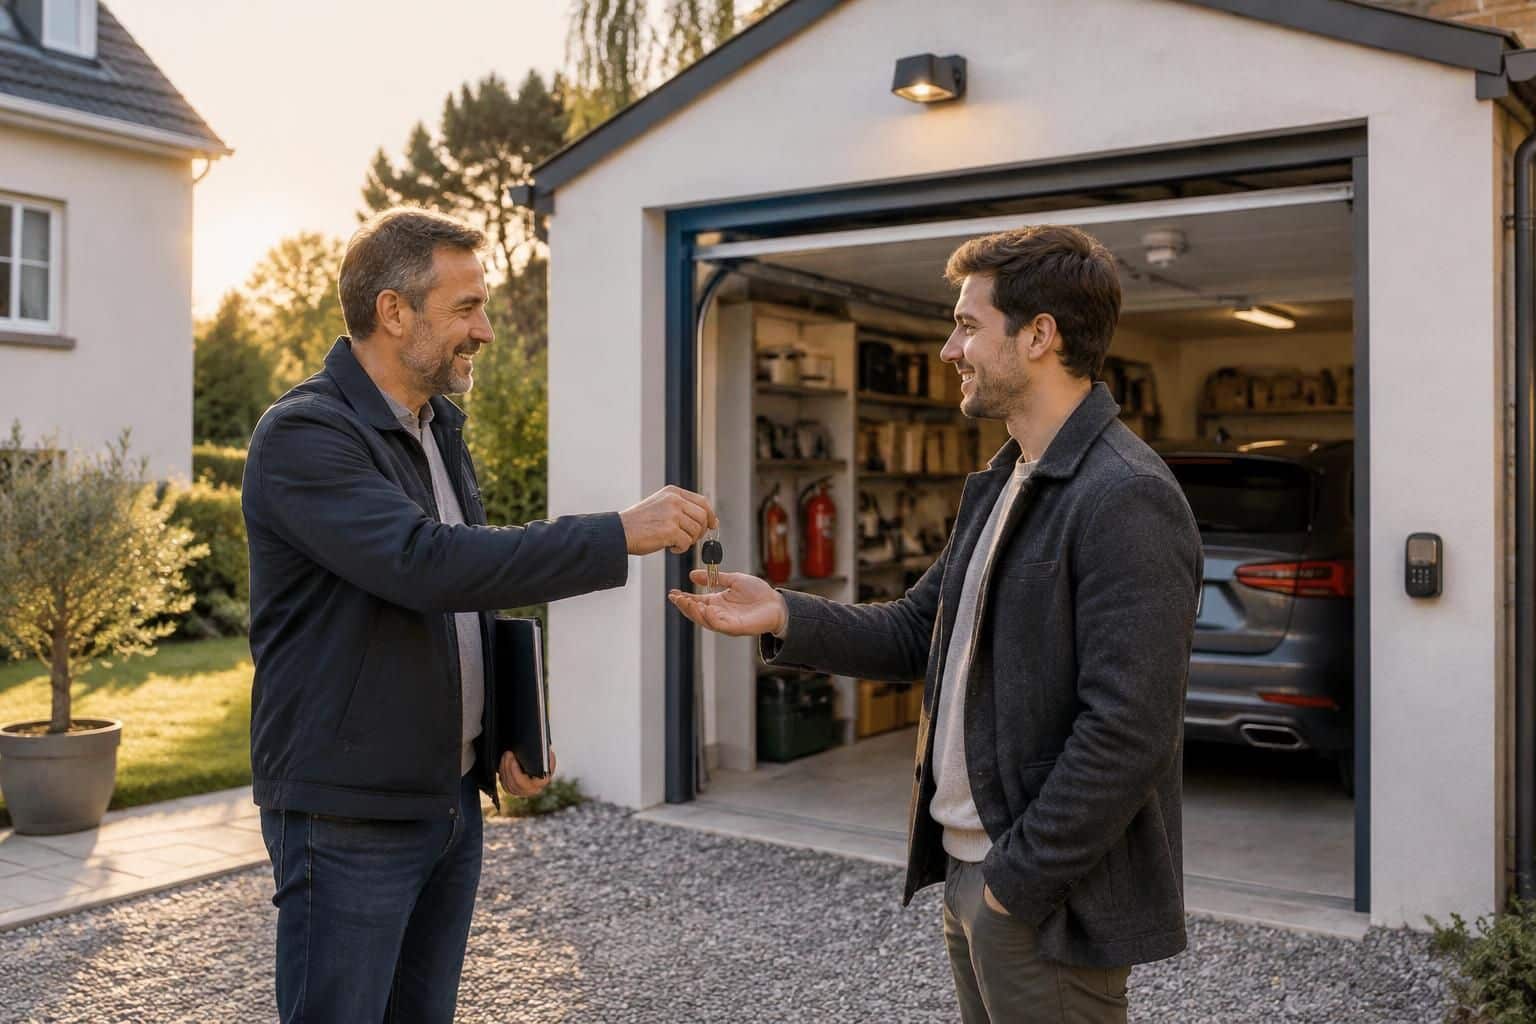
Un box à quelques rues de chez soi, une place dans une résidence voisine, un local destiné aux vélos et aux cartons : un garage loué séparément ne bénéficie pas automatiquement de l’assurance habitation. Son adresse, sa surface et son usage doivent être connus de l’assureur, qui peut proposer une extension du contrat existant ou une couverture dédiée.
Le choix des garanties suppose surtout de distinguer quatre protections : celle du local, celle des affaires entreposées, celle du véhicule et celle des responsabilités de chacun. Les obligations diffèrent également selon que l’emplacement accompagne un logement, relève d’un bail indépendant ou appartient à une copropriété : pour éviter les angles morts, suivons le cas de Camille, locataire d’un appartement qui prend un box dans une résidence voisine.
Assurance garage : que couvrent le local, les biens stockés et le véhicule ?
Le garage loué séparément constitue un risque à déclarer
Camille possède déjà une multirisque habitation et pense que son nouveau box est compris dans sa protection. Pourtant, son contrat décrit uniquement son appartement et une cave : le nouveau local doit être déclaré, même s’il se trouve à proximité et sert exclusivement à un usage personnel.
L’assureur examine alors plusieurs caractéristiques : adresse, superficie, fermeture individuelle, accès collectif et utilisation prévue. Un emplacement ouvert n’expose pas aux mêmes risques qu’un espace clos contenant des outils, tandis qu’un sous-sol peut présenter une vulnérabilité particulière aux infiltrations ou au ruissellement.
Cette déclaration permet de préciser les éléments assurés : porte, serrure, installations fixes ou aménagements appartenant à l’occupant. Elle ne signifie pas que Camille devient responsable de tous les dommages touchant le bâtiment ; la garantie mobilisable dépend aussi de la cause du sinistre et de la personne responsable.
Les dommages aux biens ne se confondent pas avec la responsabilité civile
Une garantie de dommages aux biens indemnise un élément assuré lorsqu’un événement prévu survient, dans les limites du contrat. La responsabilité civile couvre, quant à elle, les conséquences financières de dommages causés à autrui lorsque la responsabilité de l’assuré est engagée.
Supposons qu’un équipement appartenant à Camille provoque un départ de feu qui atteint le box voisin. Sa couverture de responsabilité peut être recherchée pour les préjudices du voisin et du propriétaire, alors que le remplacement de ses propres affaires nécessite une garantie distincte.
À l’inverse, si une canalisation commune fuit au-dessus de son emplacement, Camille n’est pas automatiquement responsable. La recherche de l’origine, le statut de la conduite et les contrats concernés orienteront la prise en charge : être occupant des lieux ne signifie pas être l’auteur du dommage.
- Le local : protection des éléments immobiliers désignés, selon les événements garantis.
- Les affaires entreposées : indemnisation seulement si une couverture du contenu les inclut.
- Les dommages causés aux tiers : intervention des garanties de responsabilité adaptées.
- La voiture ou le deux-roues : protection relevant principalement du contrat automobile ou moto.
Le véhicule conserve sa propre assurance
Une voiture stationnée derrière une porte verrouillée ne devient pas, pour autant, un bien couvert par la multirisque habitation. Son vol, son incendie ou ses dégradations relèvent généralement des garanties souscrites auprès de l’assureur automobile, avec leurs propres exclusions et franchises.
Si Camille assure sa voiture uniquement au tiers, elle ne doit donc pas supposer que l’assurance du box remplace une garantie vol ou dommages. Le recours contre un responsable identifié reste une question distincte, qui dépend des circonstances et des responsabilités établies.
La même vigilance concerne les vélos électriques, remorques et accessoires : leur traitement varie selon leur nature et les définitions contractuelles. Il faut demander une réponse explicite, notamment pour une batterie coûteuse, plutôt que de les ranger indistinctement parmi les objets usuels.
Un inventaire simple permet de partir sur de bonnes bases : Camille distingue le bâtiment, ses équipements personnels, ses cartons et son véhicule. Le bon contrat commence par une description précise de ce que l’on veut protéger, avant même la comparaison des prix ou des obligations du bail.
Qui doit assurer un garage loué séparément : locataire ou propriétaire ?
Un bail indépendant n’impose pas les mêmes règles qu’un logement
La formule selon laquelle tout locataire de garage serait légalement obligé de s’assurer doit être nuancée. Pour un emplacement loué seul, indépendamment d’un logement, il n’existe pas d’obligation générale d’assurance locative identique à celle applicable aux baux d’habitation soumis à la loi du 6 juillet 1989.
En revanche, le contrat de location peut imposer une couverture, notamment contre les risques locatifs et pour les dommages causés aux tiers. Cette exigence devient alors une obligation contractuelle, dont il faut lire précisément l’étendue avant la signature.
Lorsque le garage constitue une annexe louée avec le logement par le même bailleur, le cadre du bail d’habitation peut s’appliquer à l’ensemble. Il convient donc d’examiner la relation réelle entre les locations, plutôt que de se fonder uniquement sur l’existence d’un document séparé.
Pour Camille, l’étape utile consiste à relire la clause d’assurance de son box. Si elle prévoit une protection contre l’incendie et les dommages causés au propriétaire, une simple attestation de responsabilité civile vie privée ne prouve pas nécessairement que ces risques sont couverts.
La responsabilité du locataire subsiste même sans assurance obligatoire
L’absence d’obligation légale générale ne supprime pas les responsabilités de l’occupant. Selon les circonstances, celui-ci peut devoir répondre des dégradations du bien loué ou des préjudices subis par un voisin, avec des sommes potentiellement très supérieures au montant du loyer annuel.
Pourquoi prendre ce risque pour un espace utilisé quelques heures par semaine ? Une protection adaptée permet de transférer à l’assureur les conséquences des événements prévus, sous réserve des franchises, exclusions et conditions applicables.
La distinction entre responsabilité civile générale et responsabilité locative reste essentielle. L’attestation doit correspondre à l’usage d’un local loué et aux engagements du bail, pas seulement mentionner que Camille dispose d’une assurance personnelle.
L’assurance propriétaire et la copropriété complètent le dispositif
Hors copropriété et hors situation particulière, le propriétaire d’un garage n’est pas soumis à une obligation générale de souscrire une multirisque pour ce bien. Il conserve néanmoins un intérêt évident à protéger son patrimoine et les conséquences de sa propre responsabilité.
Une assurance propriétaire non occupant, souvent appelée PNO, peut répondre à ce besoin. Son périmètre doit être vérifié : dommages immobiliers, responsabilité du bailleur, recours et conditions applicables pendant les périodes sans occupant ne sont pas identiques dans toutes les offres.
En copropriété, chaque copropriétaire doit être assuré contre les risques de responsabilité civile dont il répond en cette qualité, qu’il occupe son lot ou le donne en location. Cette exigence ne signifie pas que toutes les dégradations de sa porte ou de ses aménagements sont automatiquement indemnisables.
Le règlement de copropriété détermine également si l’emplacement est un lot privatif ou une partie commune assortie d’un droit de jouissance privative. Un simple marquage au sol ne permet pas de trancher : Camille et son bailleur doivent demander les documents utiles au syndic.
La police de l’immeuble, celle du propriétaire et celle de l’occupant ont ainsi des fonctions complémentaires. Les confronter évite deux erreurs opposées : payer plusieurs fois pour une protection identique ou croire qu’un autre intervenant couvre nécessairement le risque laissé de côté.
Extension d’assurance habitation ou contrat dédié : quelle solution choisir ?
Faire reconnaître le box comme dépendance assurée
Camille commence par contacter son assureur habitation, car une extension peut simplifier la gestion de son dossier. Cette possibilité dépend toutefois des conditions du produit : certains contrats acceptent une dépendance à une autre adresse, tandis que d’autres imposent un périmètre géographique plus restreint.
Il n’existe pas de distance maximale universelle valable chez tous les assureurs. Les limites de surface, la localisation dans une commune voisine ou l’exigence d’un accès sécurisé sont des critères commerciaux et contractuels, à vérifier dans l’offre effectivement proposée.
Un échange téléphonique constitue un premier renseignement, pas une preuve suffisante du périmètre assuré. L’adresse exacte, la superficie et la nature du local doivent apparaître dans les documents contractuels ou dans une confirmation écrite suffisamment précise de l’assureur.
Camille demande aussi si les garanties accordées à son appartement s’étendent intégralement au box. Une dépendance peut être reconnue tout en bénéficiant de plafonds réduits pour le contenu, d’exclusions particulières pour les objets précieux ou de conditions spécifiques contre le cambriolage.
Choisir une assurance garage autonome lorsque l’extension ne convient pas
Un contrat dédié devient pertinent lorsque le local est trop éloigné, lorsque l’assureur refuse son rattachement ou lorsque le locataire ne dispose pas d’une habitation à laquelle l’ajouter. Il peut également offrir une lecture plus claire des garanties recherchées pour un usage bien délimité.
Cette solution ne doit cependant pas être jugée sur son intitulé. Une formule présentée comme une « assurance garage » peut couvrir essentiellement les responsabilités, tandis qu’une autre comprend les dommages au bâtiment, le contenu et certaines dégradations volontaires.
Pour comparer utilement, Camille demande deux propositions portant sur le même usage et les mêmes montants assurés. Comparer une simple responsabilité locative avec une formule comprenant plusieurs milliers d’euros de biens stockés donnerait une impression de différence tarifaire trompeuse.
| Solution | Intérêt principal | Vérification déterminante |
|---|---|---|
| Extension de multirisque habitation | Regrouper la gestion de l’appartement et du box | Adresse acceptée, garanties étendues et plafond du contenu |
| Contrat dédié au local loué | Assurer un emplacement indépendant | Responsabilités couvertes et présence éventuelle de garanties dommages |
| PNO du bailleur | Protéger le patrimoine et la responsabilité du propriétaire | Conditions de vacance et articulation avec les autres contrats |
Comparer le coût réel plutôt qu’un tarif d’appel
Le prix dépend notamment de la localisation, de la superficie, de la fermeture, des antécédents de sinistres et du niveau de protection. Les montants promotionnels trouvés en ligne ne constituent donc pas une référence garantie pour un devis établi en 2026.
Une extension peut être économique, mais elle n’est pas systématiquement gratuite ni toujours plus avantageuse qu’une offre autonome. Il faut intégrer les frais éventuels, les franchises par événement, les limites annuelles et les modalités d’indemnisation des objets anciens.
Imaginons deux offres séparées par une faible différence de cotisation : la première prévoit une franchise élevée et un contenu faiblement assuré, la seconde correspond à la valeur réelle des affaires de Camille. La moins chère peut finalement laisser une dépense beaucoup plus importante après un cambriolage.
Un autre point mérite l’attention : les changements d’usage doivent être signalés dans les conditions prévues par le contrat. Si le simple stationnement devient un stockage conséquent d’outillage, l’offre initiale peut ne plus correspondre au risque déclaré.
La meilleure formule est celle dont le périmètre correspond au besoin réel, avec une cotisation soutenable et un reste à charge acceptable. Une fois ce cadre fixé, la sélection des garanties peut se faire événement par événement.
Quelles garanties d’assurance prévoir contre l’incendie, l’eau et le vol ?
Incendie et dégât des eaux : examiner les causes couvertes
Un incendie peut endommager la porte, les murs, les équipements et plusieurs emplacements voisins. Il faut donc distinguer la protection des éléments assurés de la couverture des responsabilités, puis vérifier le traitement des fumées, des frais de déblaiement et des dommages liés à l’intervention des secours.
Le dégât des eaux demande la même précision. Une fuite de conduite, une infiltration par la toiture et une remontée d’eau depuis le sol ne relèvent pas nécessairement des mêmes dispositions : la présence d’eau ne suffit pas à déclencher toutes les garanties.
Camille remarque une ancienne trace humide dans son box et la signale avant d’y installer ses affaires. Ce réflexe permet au propriétaire de rechercher une cause persistante, car l’assurance ne remplace ni les réparations nécessaires ni l’entretien du bâtiment.
Les événements climatiques doivent aussi être distingués du régime des catastrophes naturelles. Ce dernier suppose notamment un arrêté de reconnaissance concernant la commune et une garantie applicable au bien touché ; une pluie intense n’ouvre donc pas automatiquement droit à cette indemnisation.
Vol et vandalisme : vérifier la fermeture et les conditions de preuve
La garantie vol et vandalisme est particulièrement utile si des affaires restent dans un box accessible depuis une rue ou un sous-sol collectif. Son efficacité dépend cependant des exigences de sécurité : type de porte, système de verrouillage, circonstances du vol et éventuelle présence d’une effraction.
Une porte commune à la résidence ne répond pas nécessairement, à elle seule, aux exigences imposées pour le local individuel. Camille transmet donc une description de sa fermeture et demande si sa serrure répond aux conditions du contrat.
Les dégradations de la porte peuvent relever d’une couverture différente de celle des objets dérobés. Il convient aussi de vérifier le vandalisme sans vol, parfois traité séparément, ainsi que le sort des clés, télécommandes et badges emportés.
Pour les affaires entreposées, le montant déclaré doit rester cohérent avec la valeur de remplacement et le mode d’indemnisation prévu. Des photographies datées et des factures conservées hors du garage facilitent la preuve, sans garantir à elles seules le montant qui sera versé.
Adapter le contenu assuré et l’usage autorisé du garage
Au départ, Camille envisage de ranger quelques cartons ; elle ajoute ensuite un vélo, une perceuse et du matériel de camping. Cette accumulation suffit à dépasser rapidement un petit plafond de contenu, même lorsque chaque objet paraît peu coûteux pris isolément.
Les biens professionnels, collections, bijoux ou appareils particuliers peuvent être exclus ou soumis à des limites spécifiques. Un inventaire par catégories aide à identifier les besoins sans supposer que l’extension habitation reproduit toutes les protections du logement.
Les conditions de stockage comptent également : certains contrats prévoient des précautions particulières pour les locaux enterrés ou les marchandises sensibles à l’humidité. Surélever les cartons et laisser accessibles les installations techniques contribue à réduire les dommages, indépendamment des obligations exactes de la police.
Transformer l’espace en atelier, y entreposer des produits dangereux ou installer une borne de recharge impose d’autres vérifications. L’accord du bailleur, les règles de copropriété, la conformité électrique et la déclaration à l’assureur doivent être examinés avant les travaux ou le changement d’activité.
Un prêt prolongé ou une sous-location mérite aussi une clarification écrite : les utilisateurs et l’usage peuvent modifier le risque assuré. La protection doit suivre la vie réelle du local, et non rester figée sur la description donnée lors de la remise des clés.
Contrat de location et sinistre : quels documents et quels délais respecter ?
Préparer les justificatifs dès la remise des clés
Le bailleur peut prévoir dans le contrat de location une obligation d’assurance adaptée, accompagnée de la remise d’une attestation à l’entrée puis périodiquement. Cette clause gagne à préciser les protections attendues plutôt qu’à demander vaguement une « assurance en cours ».
Camille vérifie que son justificatif identifie le bon assuré, le local concerné et la période de validité. Si l’attestation reste générale, elle demande un document complémentaire confirmant la couverture des responsabilités liées à l’occupation du box et des risques exigés au bail.
L’état des lieux doit décrire la porte, la serrure, les traces d’humidité, les équipements et les moyens d’accès remis. Des photos partagées au départ aident à distinguer une détérioration récente d’un défaut déjà présent, sans remplacer les constatations écrites signées.
Le propriétaire conserve également ses propres documents : police PNO, coordonnées du syndic et informations utiles sur l’assurance de l’immeuble. Une attestation prouve une couverture déclarée, mais ne remplace pas la lecture des garanties et ne dispense pas de vérifier leur maintien.
Déclarer rapidement sans confondre les délais
En cas de dommage, la première démarche consiste à sécuriser les lieux sans se mettre en danger, puis à prendre les mesures raisonnables pour éviter une aggravation. Camille photographie les dégâts avant toute intervention, conserve les justificatifs et prévient son assureur ainsi que le bailleur.
Les repères usuels sont au moins cinq jours ouvrés pour la plupart des sinistres et deux jours ouvrés en cas de vol, à compter de leur connaissance. Le contrat peut accorder davantage de temps : il faut consulter ses dispositions plutôt que d’appliquer un délai unique à tous les événements.
Pour une catastrophe naturelle, la déclaration doit intervenir au plus tard trente jours après la publication de l’arrêté de reconnaissance au Journal officiel. Un événement climatique relevant d’une garantie ordinaire, comme la tempête, ne suit pas automatiquement ce régime particulier.
Une déclaration tardive n’entraîne pas mécaniquement un refus d’indemnisation. Lorsqu’une déchéance est prévue au contrat, l’assureur doit notamment établir le préjudice causé par le retard ; il reste néanmoins préférable d’agir immédiatement et de compléter ensuite les pièces manquantes.
Coordonner locataire, propriétaire et syndic après un dommage
Si une fuite affecte plusieurs boxes ou une installation commune, le syndic doit être informé rapidement. Le bailleur déclare également l’événement à son assureur lorsque ses garanties peuvent intervenir, tandis que Camille transmet les éléments relatifs à ses biens et à son occupation.
Cette multiplicité d’intervenants ne signifie pas que chacun recevra plusieurs indemnisations pour le même dommage. Les assureurs déterminent leurs rôles, examinent les responsabilités et peuvent exercer des recours selon les contrats, la réglementation et les conventions applicables.
La convention IRSI peut organiser certains dossiers d’incendie et de dégâts des eaux dans les immeubles, jusqu’à 5 000 euros hors taxes de dommages matériels par local, sous réserve de son champ d’application. Ce seuil n’est ni un plafond général de garantie ni une promesse automatique d’indemnisation.
Après une effraction, Camille dépose plainte, transmet les références du dépôt et conserve les éléments utiles avant le remplacement de la fermeture, sauf urgence de sécurisation. Elle demande l’accord de l’assureur pour les réparations non urgentes et garde toutes les factures engagées.
Un dossier lisible rassemble les dates, les photos, l’inventaire chiffré, les preuves d’achat disponibles et les échanges avec les différents intervenants. La qualité des justificatifs et la rapidité de coordination comptent autant que le choix initial des garanties.
Faut-il obligatoirement assurer un garage loué séparément ?
Pour un garage loué seul, il n’existe pas d’obligation légale générale équivalente à celle des baux d’habitation. Le bail peut toutefois imposer une assurance, et le locataire demeure responsable des dommages qui lui sont imputables. Une couverture des risques locatifs et des dommages causés aux tiers est donc fortement recommandée.
L’assurance habitation couvre-t-elle un box situé à une autre adresse ?
Seulement si le contrat le prévoit ou si l’assureur accepte de l’ajouter comme dépendance. Faites confirmer par écrit l’adresse, la superficie, l’usage et les garanties accordées, notamment pour les objets stockés.
La voiture est-elle assurée contre le vol par le contrat du garage ?
Pas automatiquement. Le vol et les dégradations du véhicule relèvent généralement de l’assurance automobile, selon les garanties souscrites. Le contrat du local et celui de la voiture doivent être vérifiés séparément.
Le propriétaire doit-il souscrire une PNO pour son garage ?
En copropriété, le copropriétaire doit disposer d’une assurance de responsabilité civile. Une formule PNO peut satisfaire cette obligation et proposer des protections complémentaires. Hors copropriété, elle n’est pas systématiquement obligatoire, mais reste utile pour protéger le bien et la responsabilité du bailleur.
Quel délai respecter après un vol ou un dégât des eaux dans un garage ?
Les délais contractuels ne peuvent généralement pas être inférieurs à deux jours ouvrés pour le vol et cinq jours ouvrés pour les autres sinistres ordinaires, à compter de leur connaissance. Pour une catastrophe naturelle, le délai maximal de déclaration est de trente jours après publication de l’arrêté de reconnaissance.